

Proposta enviada ao Congresso consolida os cálculos da Contribuição sobre Bens e Serviços (CBS), que substituirá o PIS e a Cofins, e agora aguarda validação definitiva pelo Senado Federal
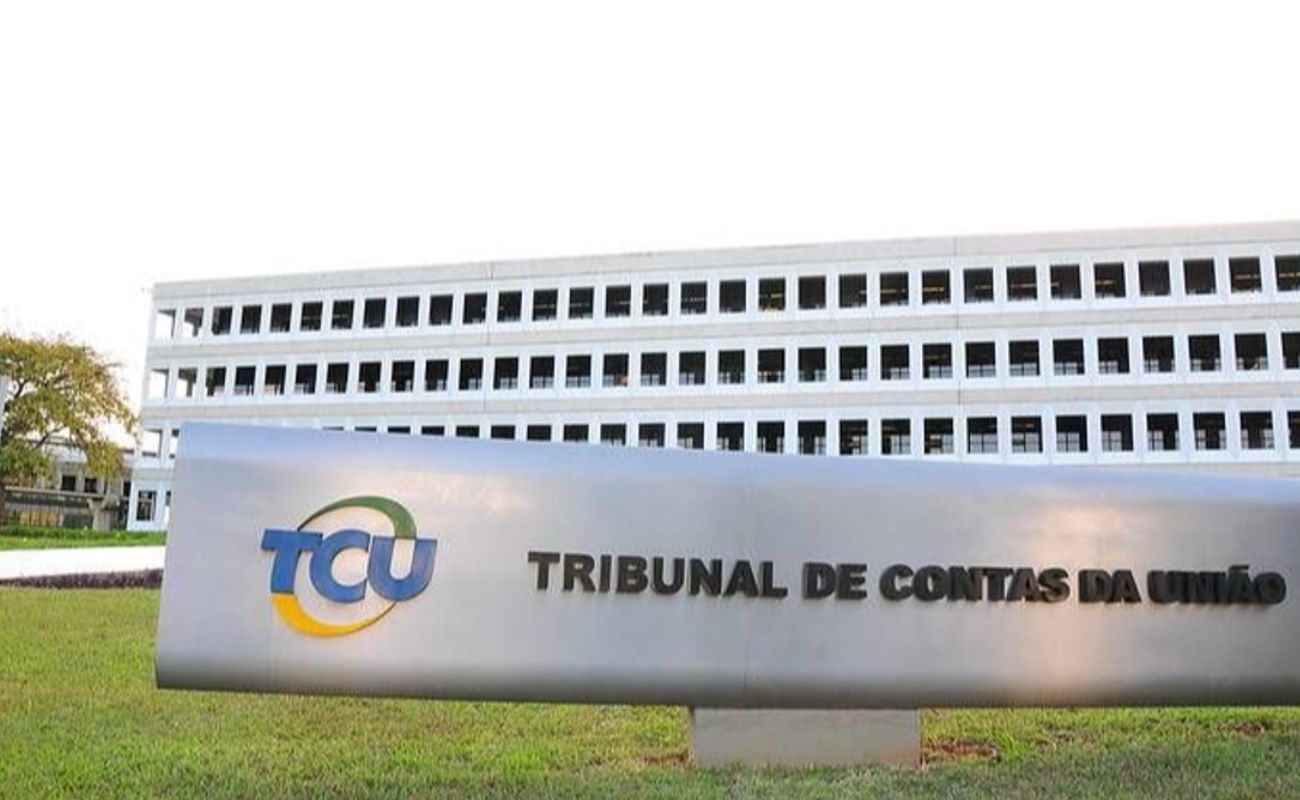
O processo de transição para o novo modelo de tributação do consumo no Brasil deu um passo determinante nesta quarta-feira, 28 de outubro de 2026. O Tribunal de Contas da União (TCU) aprovou e propôs oficialmente a alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), o futuro imposto federal criado no âmbito da reforma tributária. O percentual calculado pelos técnicos da corte e validado pelo plenário serve de base para manter a neutralidade e preservar o patamar atual da arrecadação sobre o consumo no país.

A definição técnica elaborada pelo órgão de controle fiscal agora segue para apreciação do Congresso Nacional, cabendo especificamente ao Senado Federal fixar e aprovar o valor final do tributo por meio de resolução até o dia 15 de dezembro.
O Papel da CBS e a Substituição de Tributos Históricos
A CBS integrará o núcleo central do novo sistema de tributação sobre o consumo, funcionando de forma coordenada com o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios. A partir de 2027, com o início efetivo da cobrança do novo modelo, a contribuição federal substituirá formalmente tributos tradicionais como o PIS e a Cofins, além de reestruturar a incidência do Imposto sobre Produtos Industrializados (IPI).
- Expectativa de Arrecadação: O Projeto de Lei Orçamentária (PLOA) de 2027 enviado pelo governo federal projeta uma arrecadação da ordem de R$ 636 bilhões com a nova contribuição, o equivalente a aproximadamente 4,7% do Produto Interno Bruto (PIB).
- Neutralidade de Carga: O valor de 11,3% foi apurado mediante estimativas que consideram a receita gerada pelos tributos extintos, assegurando que a reforma não reduza nem expanda o volume total de recursos arrecadados pelo Estado sobre a base de consumo.
Metodologia, Exceções e Redutor para Compras Públicas
Para chegar ao patamar de 11,3%, os técnicos do TCU avaliaram os dados fornecidos pelo Fisco e aplicaram os ajustes decorrentes das diversas exceções e alíquotas diferenciadas aprovadas pelo Poder Legislativo. Como setores específicos — a exemplo de saúde, educação, medicamentos, transportes e itens culturais — contam com reduções de carga tributária garantidas por lei, o percentual padrão precisa ser calibrado para compensar essas desonerações e manter o equilíbrio fiscal global.
Além da fixação da alíquota principal da CBS, a proposta aprovada pelo plenário do TCU engloba:
- Redutor Específico: Um redutor de 44,2% estipulado para a alíquota de referência aplicável às compras e contratações realizadas pelo poder público, ajustando a cobrança nas transações governamentais.
- Adaptação Empresarial: A homologação da metodologia confere previsibilidade para que companhias, indústrias e prestadores de serviços atualizem seus sistemas contábeis e de gestão fiscal para a adaptação exigida em 2027.
Próximas Etapas no Congresso Nacional
Com a remessa do documento oficial pelo TCU, a discussão entra em sua fase final de natureza política e legislativa. O Senado Federal tem a prerrogativa constitucional de debater, negociar e votar a resolução que definirá oficialmente a alíquota da CBS.
A definição do percentual é vista por analistas econômicos como um marco para o planejamento financeiro das corporações e para a consolidação definitiva das regras da reforma tributária, cuja implementação total estenderá o cronograma de transição gradativa até a década seguinte.
Fonte: G1
*Imagem da capa editada por IA


